lunes, 31 de marzo de 2014

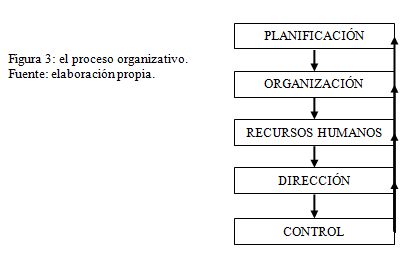
La función de organización

Concepto: La estructura organizativa del trabajo que tenga una empresa influye directamente en la percepción que pueda tener un trabajador de sus condiciones laborales y en su rendimiento profesional.
Pincipios:

-Unidad de objetivo:todos los componentes de la organización deben contribuir en la medida que les corresponda para la consecución del objetivo de la empresa.
-Alcance del control:es necesario determinar y clarificar el número de personas más conveniente que un jefe puede dirigir con efectividad.
-Principio de delegación:se debe delegar(permitir,dar)la autoridad hasta los niveles más bajos que sea posible.
-Unidad de mando:las instrucciones que den dos o más jefes no deben entrar en conflicto,sino que deben manifestarse como si de un solo jefe se tratase.
-Principio jerárquico:debe hacer 1línea clara de autoridad en todas las zonas de la empresa,formando una cadena jerárquica.En esta cadena,alguien debe figurar como autoridad suprema.
-Principio de responsabilidad:la responsabilidad del inferior frente a su superior,por la autoridad que éste le ha delegado,es absoluta,y deberá guardar relación con el volumen del poder alcanzado.
Mayor poder,mayor responsabilidad.
lunes, 17 de marzo de 2014

La marca

DEFINICIÓN.
La marca es un signo distintivo de un producto o servicio en el mercado. Algunas personas resaltan el aspecto psicológico de la marca desde el aspecto experimental. El aspecto experimental consiste en la suma de todos los puntos de contacto con la marca y se conoce como la experiencia de marca. El aspecto psicológico, al que a veces se refieren como imagen de marca, es una construcción simbólica creada dentro de las mentes de las personas y consisten en toda la información y expectativas asociadas con el producto o servicios
ESTRATEGIAS DE MARCAS.
-Marca única: Supone poner el mismo nombre a todos los productos que la empresa comercializa, y este nombre puede coincidir o no con el de la empresa. Esta estrategia también recibe el nombre de «marca para la empresa ya que es unica. Supone un gran ahorro en costes y, si la empresa lanza un nuevo producto al mercado bajo el nombre de dicha marca, se le asociará el prestigio de la misma. Pero, si el producto que se lanza al mercado fracasara, podría afectar a dicha empresa. Esta técnica es recomendada en productos similares. Por ejemplo, para una misma línea de lácteos. No resulta favorable incluir productos de sectores industriales distintos, una misma marca para yogures y hamburguesas tiende a confundir a los consumidores en lo relativo al posicionamiento de la marca. Por ejemplo: Bic o Yamaha.
-Marcas múltiples: La empresa tiene más de una marca. Se distinguen tres subcategorías:
  • Estrategia de marcas individuales: Consiste en poner un nombre distinto a cada uno de los productos comercializados por la empresa.
  • Estrategia de marcas para líneas de productos: Consiste en utilizar el mismo nombre de marca para varios productos relacionados entre sí.
Ej: La empresa Unilever tiene marcas para líneas de productos como Ligeresa o Frigo
  • Estrategia de segundas marcas: Son marcas que pertenecen a fabricantes que tienen en el mercado otras marcas de más prestigio. Estas marcas no suelen tener asociados presupuestos de publicidad y comunicación.
La estrategia de segundas marcas es también llamada «canibalismo de marketing», ya que al lanzar al mercado una segunda marca la empresa quita parte de su participación de ventas, pero también quita participación de ventas a los otros competidores. El objetivo es quitar una elevada participación a los competidores y una pequeña (la mínima posible) a la propia empresa.
-Marcas de distribuidor: Son aquellas marcas fabricadas por un determinado industrial y son ofrecidas al consumidor bajo el nombre o marca del distribuidor o detallista, que es el que realiza todas las actividades de Marketing en relación con las mismas. El origen de estas marcas fueron las marcas blancas. Detrás de estas marcas suele haber una empresa que a la vez fabrica sus propios productos.Los Distribuidores compran los excesos de Producción a distintos fabricantes especialistas y los venden en sus Puntos de Venta Minorista bajo la "Marca del Distribuidor". Es muy común en grandes tiendas comerciales como Wal Mart.

El producto

DEFINICIÓN.
En términos generales, el producto es el punto central de la oferta que realiza toda empresa u organización (ya sea lucrativa o no) a su mercado meta para satisfacer sus necesidades y deseos, con la finalidad de lograr los objetivos que persigue.
GAMA Y LÍNEA DE PRODUCTOS.

Gama: Conjunto de artículos y servicios que la empresa es capaz de ofrecer a los consumidores. Productos de higiene.
Línea: Conjunto de bienes y servicios que presentan una serie de características comunes. Pe. Geles de baño.

CICLO DE VIDA DEL PRODUCTO.

El ciclo de vida no es exactamente igual para todos los productos. Mientras que algunos tienen un lanzamiento durante un corto período, la mayoría de los productos de consumo se mantiene en la etapa de madurez durante años (por ejemplo, la leche).
Las personas de marketing deben conocer la fase del ciclo en que se encuentran los productos para poder ajustar las políticas y estrategias del marketing mix a esa fase, ya que las estrategias van cambiando a medida que el producto pasa de una fase a otra.
  • La publicidad, por ejemplo, debe ser informativa en la etapa de introducción, persuasiva en las etapas de crecimiento y madurez, y orientada a mantener el recuerdo en la etapa de declive.
  • Los presupuestos para promoción tienden a ser mayores en las primeras etapas y van decayendo en las de madurez y declive.
  • El precio suele ser elevado en las fases de introducción y crecimiento, pero en la madurez el precio debe ser competitivo para mantenerse en el mercado.
  • La distribución es baja en la fase de introducción; más amplia en las fases de crecimiento y madurez, para volver disminuir en el declive.


lunes, 10 de marzo de 2014

Investigación de mercado.

Definición
Obtención y el análisis de la información que la empresa necesita para tomar sus decisiones de marketing.

Fases.
1.Definir el problema y los objetivos de la investigación.
2. Diseño del plan de investigación.
3.Búsqueda y obtención de la información.
4. Análisis e interpretación de la infomación

Ejemplo: Se presenta un estudio de la imagen y posicionamiento del producto Coca-Cola en España. El análisis está sustentado en la marca de Coca-Cola en general, pero el estudio se ha centrado en el área donde la empresa es más competitiva. Se ha llevado a cabo un es estudio de mercado que se basa en las respuestas obtenidas de una encuesta personal realizada a una muestra de 200 personas. Además, se realizó un análisis al grupo Coca-Cola en todo el territorio español, y para ello, se ha dividido a los encuestados en 4 zonas teniendo un 25% del total respectivamente. Los resultados indican que Coca Cola posee una imagen muy consolidada, lo que le lleva a situarse en el “top of mind” de cualquier consumidor de refrescos cola y derivados. Es por ello que, Coca Cola es una de las marcas más caras del mundo.

El mercado y la demanda.

Definición. Conjunto de consumidores que comparten una misma necesidad, que están dispuestos a satisfacerla y que tienen capacidad económica para ello.

Tipos de mercado.

1.Grado de competencia: Competencia perfecta o imperfecta (monopolio, competencia monopolística u oligopolio)
2. Según las posibilidades de expansión:  
 Mercado actual: Consumidores existentes en el momento en que se realiza el análisis.
 Mercado potencial: sumar a los consumidores actuales los que podrían llegar a serlo con una política de marketing actual.
  Mercado tendencial: la evolución futura del mercado, con independencia de las actuaciones de las empresas.
3. Por el motivo de compra:
 Mercados de consumo: bienes y servicios ofrecidos se dedican directamente a satisfacer necesidades de las familias.
 Mercados industriales: lo oferentes y demandantes son empresas u organizaciones que intercambian bienes para la producción de otros bienes.

Demanda de mercado.
Cantidad global de ventas que se generan en ese mercado en un período de tiempo y en un espacio geográfico determinados.

Cuota de mercado.
(Ventas de la empresa/Total de ventas del mercado)x100

Ejemplo: El poder de Mercadona es tal que la cuota de mercado de la cadena valenciana roza la que alcanzan conjuntamente Grupo Carrefour -8,3%-, DIA -7,9%- y Grupo Eroski -6,4%-.
Y es que estos tres operadores suman el 22,6% del 100 por cien de esa cuota, sólo 1,6% más que Mercadona en solitario.


lunes, 3 de marzo de 2014

Solución examen II (2º trimestre)

El análisis fro.
Que la empresa tiene capacidad de pago,adecuada proporción y autonomia fra. Nos indica si la empresa es capaz de hacer frente a sus pagos.
Ratios:
Liquidez= AC/PC (1.5-2)
Tesoreria= realizable+disponible/PC(0.75-1)
Disponible= disponible/PC (0.1-0.3)
Garantía= Activo/Exigible  (1.5-2.5)
Endeudamiento= exigible/Neto+pasivo
Calidad de la deuda= PC/Pasiva
Autonomía fra= Neto/Pasivo

Hay uno con liquidez a corto plazo y otro a largo plazo.

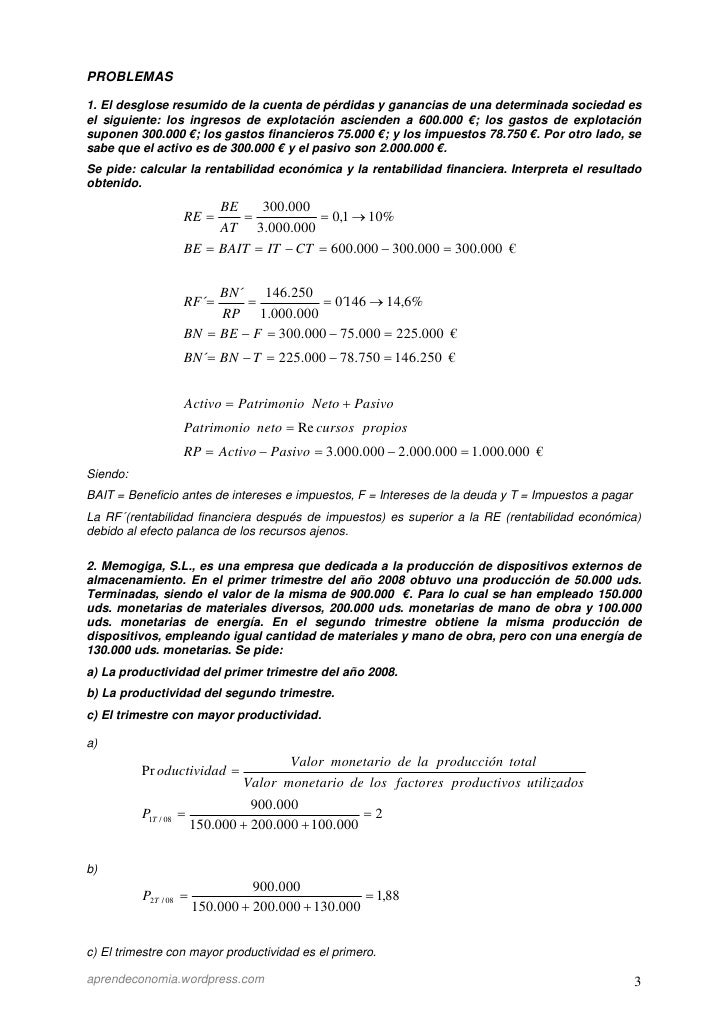
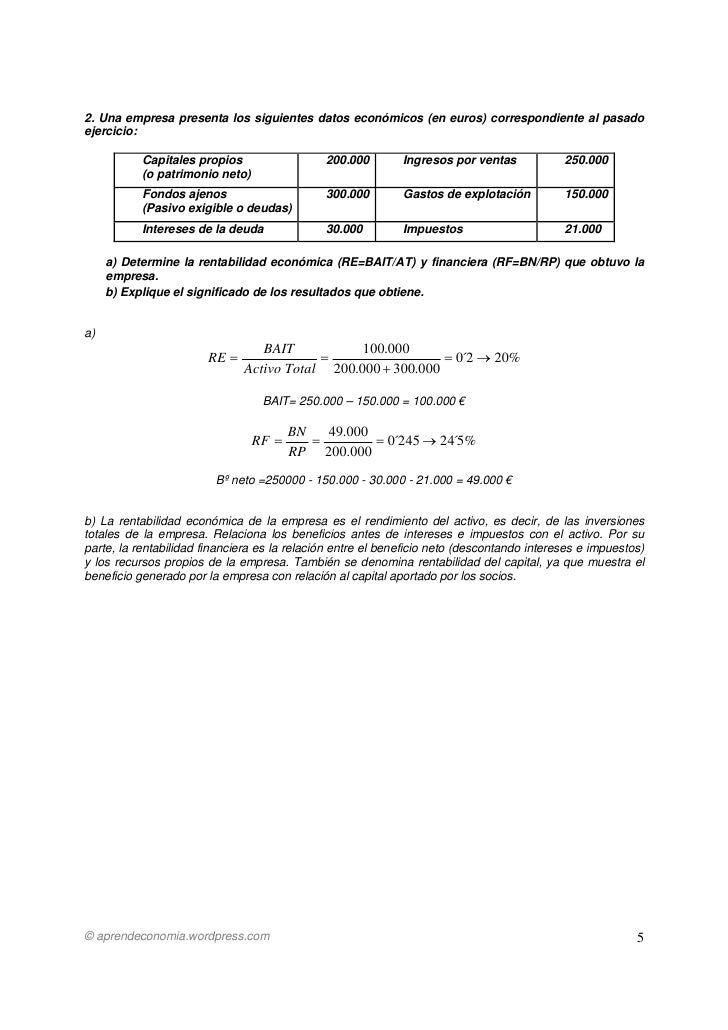
Rentabilidad economica 
Mide la tasa de devolución producida por un beneficio económico (anterior a los intereses y los impuestos) respecto al capital total, incluyendo todas las cantidades prestadas y el patrimonio neto (que sumados forman el activo total). Es además totalmente independiente de la estructura financiera de la empresa.

R.E.={\frac  {Beneficio\ econ{\acute  {o}}mico}{Activo\ total}}


La rentabilidad financiera
relaciona el beneficio económico con los recursos necesarios para obtener ese lucro. Dentro de una empresa, muestra el retorno para los accionistas de la misma, que son los únicos proveedores de capital que no tienen ingresos fijos.
La rentabilidad puede verse como una medida de cómo una compañía invierte fondos para generar ingresos. Se suele expresar como porcentaje.

Fórmula= BN/fondos propios


lunes, 24 de febrero de 2014

Solución al examen del tema 9,10,11

Problema 1. Supuesto un proyecto de inversión definido por los siguientes datos:
D0= 80u.m; F1= 70u.m; F2=30u.m; F3=30u.m.
Siendo la tasa óptima de actualización del 30 por 100, de desea conocer:
a) Valor Capital y Pay-Back
-80+70/1.3+30/1.3²+30/1.3³= 5.25u.m
Pay back.
1 año y pico.
10 x12/30 =4
Resultado= 1 año de 4 meses.

Problema 2. 
a) Calculo el capital social de la empresa.
Capital social= Activo - (PN+pasivo)
Capital social= 269000-97600=171400
b)Presente el balance ordenado en masas patrimoniales según el Plan General de Contabilidad.
ACTIVO.
ANC
*Inm inmat:
  Aplicaciones informáticas: 4000
*Inm mat:
Mobiliario: 14000
Equipos para procesos 6000
Maquinaria: 40000
Construcciones: 100000
Terrenos: 75000
Amortización: -7000
AC
*Existencias
Mercaderías: 15000
*Realizable
clientes 12000
*Diponible
Bancos e instituciones: 10000
PATRIMONIO NETO Y PASIVO.
Patrimonio neto
*Reservas: 15000
*Capital social: ?
PNC (exigible a largo plazo)
Deudas a l/p: 10000
Proveedores de inmovilizados a l/p: 20000
Efectos a pagar a largo plazo:19000
PC
Acreedores: 4600
Proveedores: 11000
Proveedores, efectos comerciales a pagar: 18000


lunes, 17 de febrero de 2014

Análisis economico

Concepto: Método para separar, examinar y evaluar tanto cuantitativa como cualitativamente, las interrelaciones que se dan entre los distintos agentes económicos, así como los fenómenos y situaciones que de ella se derivan; tanto al interior de la economía, como en su relación con el exterior.
Concepto y fórmula de RE y RF.
RE= (Resultado de explotación/Activo) x100
Relaciona los beneficios obtenidos con el total de capitales invertidos (propios o ajenos), que están representados por el activo total (inversión de capitales) o por el neto + pasivo (capitales propios y ajenos)
RF=(Beneficio neto/Fondos propios) x100
Es el benefio obtenido por cada 100 euros de capital invertido en la empresa.
2 preguntas test y 1 problema de RE Y RF


Análisis financiero

Análisis financiero:procede de finanzas, que es un concepto vinculado a la hacienda pública, los bienes y los caudales. La noción de finanzas se utiliza para nombrar al estudio de la circulación del dinero entre individuos, empresas o Estados.

Principales ratios y sus valores.
-Ratio de liquidez= AC/PC
 Entre 1.5 y 2 para que no haya problemas de liquidez.
-Ratio de tesorería= (Disponible+realizable)/PC
 Entre 0.75 y 1
-Ratio de disponibilidad= disponible/ PC
 Entre 0.1 y 0.3
-Ratio de garantía= Activo total/Exigible total
 Entre 1.5 y 2.5
-Ratio de endeudamiento= Exigible total/(neto + pasivo)
 No debe ser superior a 0.5
-Ratio de calidad de la deuda= exigible a corto plazo/exigible total
 Cuanto menor sea el valor de la deuda de esta ratio significa que la deuda es de mejor calidad en lo que a plazos de devolución se refiere.
-Ratio de autonomía financiera= recursos propios/Exigible total
 La autonomía será tanto mayor cuando mayor sea el cociente y, por tanto, la empresa será menos dependiente de sus acreedores.


lunes, 10 de febrero de 2014

La memoria

CONCEPTO: La Memoria tiene por misión completar la información contenida en otras cuentas anuales.
Está conectada con ellas, de manera que en ellas debe señalarse el apartado de la Memoria en que se da la información que las completa.

ESTRUCTURA:

Cuentas de pérdidas y ganancias

CONCEPTO: En contabilidad el Estado de resultados, Estado de rendimiento económico o Estado de pérdidas y ganancias, es un estado financiero que muestra ordenada y detalladamente la forma de como se obtuvo el resultado del ejercicio durante un periodo determinado.

ESTRUCTURA: 

Una estructura de cuenta de pérdidas y ganancias o cuenta de resultados presentada en forma de lista, cascada o escalera, como la reflejada a continuación, es más fácil de entender y es la más adecuada para llevar a cabo un análisis de la situación económica de la empresa, al permitir examinar la evolución del resultado siguiendo la cascada de cálculo del mismo y detectar, en su caso, en qué nivel se producen pérdidas.
Esquemáticamente se representa de la siguiente manera:


10 Conceptos.jpg


  • EBITDA: Earnings before interests, taxes, depreciations and amortizations. En español equivale a Beneficios antes de amortizaciones, provisiones, intereses e impuestos.
  • EBIT: Earnings before interests and taxes. En español se utiliza BAII: Beneficios antes de intereses e impuestos.
  • EBT: Earnings before taxes. En español se utiliza BAI: Beneficios antes de impuestos.


Cuentas anuales

CONCEPTO: Los estados financieros, también denominados estados contables , informes financieros o cuentas anuales, son informes que utilizan las instituciones para dar a conocer la situación económica y financiera y los cambios que experimenta la misma a una fecha o periodo determinado. Esta información resulta útil para la Administración, gestores, reguladores y otros tipos de interesados como los accionistas, acreedores o propietarios .


lunes, 3 de febrero de 2014

Balance de la empresa Lumen S.A

b)

ANC:

Inmaterial:
Material: mobiliario (12), instalaciones (27), Amortización acumulada (-5)
Fro:

AC:

Existencias:mercaderías (31)
Realizable: clientes (11)
Disponible:caja (3)

Neto:

Capital: capital (32)
Reservas: reservas (5)
Beneficios: resultado del ejercicio (?)

PNC:
Deudas a corto plazo (18)

PC:
Préstamo a largo plazo (17), proveedores (6)

a)

Resultado del ejercicio= 79 - 78= 1


Balance de la empresa MIlana

a)

ANC:

Inmaterial:
Material:edificio de fábrica(40.000),maquinaria(25.000),muebles en el almacén(4.000),herramientas(3.000).
Fro:

AC:

Existencias:muebles de almacén(4.000)
Realizable:créditos contra clientes(10.000)
Disponible: dinero en efectivo(3.000),saldo de cuentas bancarias a su favor(3.000)

Neto:


Capital:
Reservas:
Beneficios:

PNC:

deudas por suministro de materias primas(8.000),préstamo a devolver dentro de 5 años(27.000)

PC:
deudas con Hacienda por IVA a pagar(2.000),acciones de otra empresa adquiridas a corto plazo(2.000),préstamo a devolver dentro de 6 meses(10.000),deudas con la seguridad social(3.000).

b)

Activo: 92.000
Pasivo: 52.000
Capital social: 92.000 - 52.000=40.000

c)

Números de acciones de la empresa: 5.000
Valor nominal: 40.000/5.000= 8
Valor contable= neto/número de acciones = 40.000/5.000= 8


lunes, 27 de enero de 2014

El balance

CONCEPTO:
El balance general, balance de situación o estado de situación patrimonial es un informe financiero contable que refleja la situación de una empresa en un momento determinado.

 ESTRUCTURA:


Anc:

INMATERIAL:propiedad industrial,instalaciones técnicas,
MATERIAL: amortización acumulada del inmovilizado material,maquinarias,mobiliario terrenos y bienes naturales,equipos,elementos de transporte
FRO: inversiones financieras a largo plazo

Ac: 

EXISTENCIAS:materias primas,productos terminados,mercaderías
REALIZABLE:deudores,clientes o efectos comerciales a cobrar
DISPONIBLE:caja,bancos e instituciones de crédito, c/c vista e inversiones financieras a corto plazo.
  
NETO:

CAPITAL:capital y capital social
RESERVAS: reserva legal y voluntarias
BENEFICIOS:resultado del ejercicio

PNC: deudas a largo plazo con entidades de crédito y proveedores de inmovilizado a largo plazo.

PC: proveedores,efectos comerciales a pagar,acreedores por prestación de servicios,hacienda pública,acreedora por conceptos fiscales,organismos de la Seguridad Social, y deudas a corto plazo con entidades de crédito.


PROBLEMA DE SELECTIVIDAD DEL BALANCE RESUELTO:

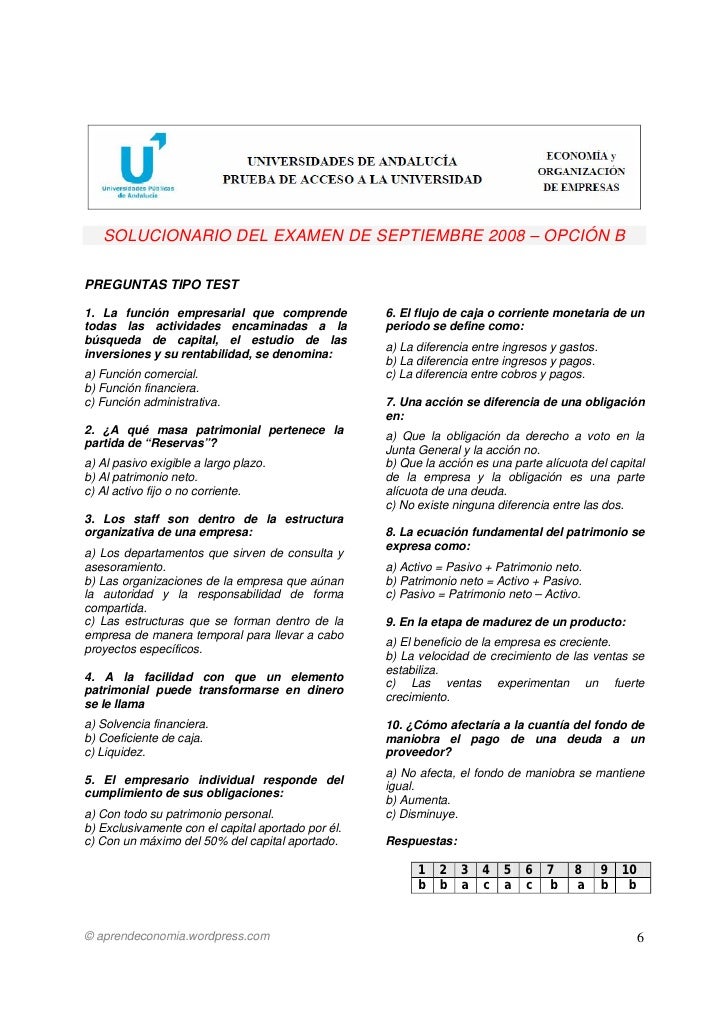
http://www.slideshare.net/aprendeconomia/examen-resuelto-selectividad-economa-de-la-empresa-septiembre-2008

(Opción A examen Septiembre 2008)

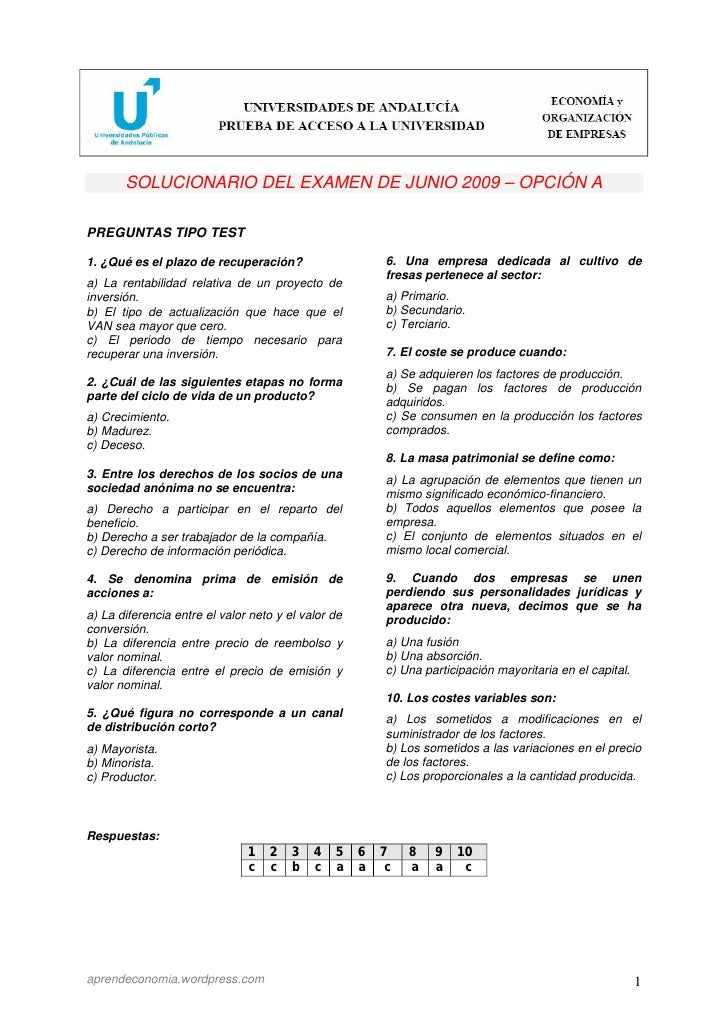
TIPO TEST (4):

http://www.slideshare.net/aprendeconomia/examen-resuelto-selectividad-economa-de-la-
empresa-junio-2009

 
FOTO BALANCE: